


Банк Онлайн: Т кредит и карты
4,810.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 2.43.1
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 5 000 000+
- დეველოპერი
- Банк: Т Кредит Онлайн. Кредитные & Дебетовые Карты
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
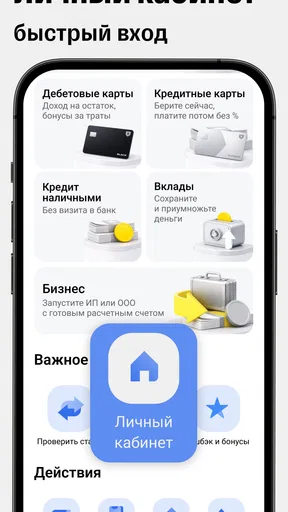
 ანალიზის ავტორი AppCompare
ბანკის აპლიკაციის არჩევისას ჩემთვის მხოლოდ ლამაზი ინტერფეისი არ არის მნიშვნელოვანი. ფინანსურ აპში მთავარი გამოცდა მაშინ იწყება, როცა სწრაფად უნდა შეამოწმო ბალანსი, ბარათთან დაკავშირებული ინფორმაცია ან ონლაინ სერვისი, მაგრამ მობილური ქსელი არასტაბილურია. სწორედ ამ კუთხით შევხედე Банк Онлайн: Т кредит и карты-ს: როგორც ყოველდღიურ ფინანსურ ხელსაწყოს, რომელიც ტელეფონიდან საბანკო საქმეების მართვას ცდილობს და რომლის გამოყენების გამოცდილებაც კავშირზეა დამოკიდებული.
ეს არის უფასო ფინანსური აპი, რომლის დეველოპერია Банк: Т Кредит Онлайн. Кредитные & Дебетовые Карты. აპლიკაციის მოკლე აღწერა უბრალოდ „Банк Онлайн“-ია, მაგრამ პრაქტიკული მიმართულება უფრო კონკრეტულია: ბარათები მიტანით, მათ შორის T Bank Platinum, Tinkoff Black და Mir, ასევე ონლაინ საკრედიტო სერვისები. ჩემთვის მისი მთავარი ღირებულება იმაშია, რომ საბანკო საკითხების გადასაჭრელად ცალკე კომპიუტერთან მიბმას არ მოითხოვს.
ყოველდღიური საბანკო საქმე ტელეფონიდან
ამ სექციაში ყურადღებას გავამახვილებ, როგორ ჯდება მობილური ბანკინგი ჩვეულებრივ დღეში — გზაში მოკლე შემოწმებიდან დაწყებული, მნიშვნელოვანი ნაბიჯის მშვიდ გარემოში დასრულებით. ჩემი გამოცდილებით, წინასწარ განსაზღვრული მიზანი და მოქმედების შედეგის გადამოწმება ამარტივებს პროცესს; შემდეგ კი ღირს იმის განხილვა, სად შეიძლება ქსელმა ან ტელეფონის მცირე ეკრანმა ხელი შეგიშალოს.
პირველი შთაბეჭდილება და ვის გამოადგება
აპლიკაცია განსაკუთრებით ლოგიკური არჩევანია იმ ადამიანისთვის, ვინც ბარათებსა და საკრედიტო პროდუქტებს ძირითადად ტელეფონიდან აკვირდება. თუ ხშირად მოგზაურობ, სამსახურში ან გზაში ხარ, ან უბრალოდ არ გინდა ბანკის ვებსაიტის ძებნა ყოველ ჯერზე, მობილური ფორმატი მოსახერხებელია. ჩამოტვირთვა უფასოა, ასაკობრივი შეფასება კი 3+ არის, ამიტომ ტექნიკური შესვლის ბარიერი დაბალია.
ამავე დროს, ეს არ არის უბრალოდ ხარჯების ჩანაწერების აპი ან ბიუჯეტის დამოუკიდებელი მენეჯერი. მისი აზრი საბანკო პროდუქტებთან პირდაპირ კავშირშია. ამიტომ, თუ მხოლოდ სხვადასხვა ბანკის ანგარიშების ერთ ეკრანზე გაერთიანება გჭირდება, სხვა ტიპის ფინანსური აგრეგატორი შეიძლება უფრო შესაფერისი იყოს. აქ ყურადღება უფრო მეტად ბარათებზე, საკრედიტო ონლაინ მომსახურებასა და ბანკთან დისტანციურ ურთიერთობაზე გადადის.
პირველ გამოყენებამდე მე მზად ვიქნებოდი, რომ ავტორიზაცია და უსაფრთხოების შემოწმება ჩვეულებრივი საყოფაცხოვრებო აპზე ოდნავ მეტ ყურადღებას მოითხოვდა. ეს ნაკლი არ არის: ფინანსურ აპში ზედმეტად სწრაფი შესვლა უფრო საეჭვო იქნებოდა. ჩემი რჩევაა, რეგისტრაციისას არ იჩქარო, გადაამოწმო შეყვანილი მონაცემები და არ სცადო საჯარო Wi‑Fi-დან ისეთი მოქმედებების შესრულება, რომლებიც ანგარიშთან ან საკრედიტო განაცხადთან არის დაკავშირებული.
თუ ამ აპის დაყენებას განიხილავ, ჯერ საკუთარ საჭიროებას დავაზუსტებდი: გჭირდება კონკრეტული ბარათების ან ბანკის ონლაინ მომსახურების ნახვა, თუ გინდა სხვადასხვა ფინანსური ინსტიტუტის ანგარიშების ერთ სივრცეში თავმოყრა? პირველი მიზნისთვის ეს უფრო ბუნებრივი არჩევანია. მეორე შემთხვევაში კი ცალკე აგრეგატორის მოძებნა დაზოგავს დროს, რადგან ეს აპი ფართო, ყველა ბანკისთვის განკუთვნილ ფინანსურ დაფად არ უნდა აღიქვა.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
როცა ქსელი კარგია, გამოცდილება ბევრად მარტივდება
ონლაინ ბანკის ყველაზე ძლიერი მხარე სწორედ კავშირის არსებობისას ჩანს. სტაბილური მობილური ინტერნეტით ან სახლის ქსელით აპში შესვლა, ბარათების შესახებ ინფორმაციის ნახვა და ხელმისაწვდომი საბანკო მოქმედებების მოძებნა უფრო ბუნებრივად მიმდინარეობს, ვიდრე ბრაუზერში ბანკის გვერდის გახსნა, ავტორიზაცია და მენიუში თავიდან ორიენტირება. ტელეფონის ეკრანისთვის შექმნილი ფორმატი გზაში სწრაფ შემოწმებას ამარტივებს.
თუმცა აქ ერთი მნიშვნელოვანი განსხვავებაა: ინტერნეტთან კავშირი მხოლოდ გვერდის ჩატვირთვისთვის არ არის საჭირო. ფინანსურ მოქმედებაში ხშირად მონაწილეობს სერვერის პასუხი, უსაფრთხოების შემოწმება და ოპერაციის საბოლოო დადასტურება. ამიტომ ღილაკზე დაჭერის შემდეგ ხანგრძლივი ლოდინი არ უნდა აღიქვა ავტომატურად როგორც წარუმატებლობა. ასეთ მომენტში განმეორებით დაჭერამ შეიძლება დაბნეულობა შექმნას, განსაკუთრებით მაშინ, როცა საქმე განაცხადს ან სხვა მნიშვნელოვან საბანკო ნაბიჯს ეხება.
ჩემი პრაქტიკული მიდგომა ასეთია: თუ ქსელი ქრება, ჯერ ვამოწმებ, შეიცვალა თუ არა ეკრანზე სტატუსი, შემდეგ კი მხოლოდ ერთხელ ვაახლებ ინფორმაციას. თუ მოქმედება ფინანსურად მნიშვნელოვანია, ველოდები საბოლოო შეტყობინებას ან ვამოწმებ შესაბამის ისტორიას, ვიდრე იმავე მოთხოვნას რამდენჯერმე გავიმეორებ. ეს პატარა ჩვევა ბევრად უფრო სასარგებლოა, ვიდრე აპლიკაციის სწრაფად დახურვა და თავიდან გახსნა.
ყველაზე მნიშვნელოვანი წესია: დაუდასტურებელი მოქმედება დასრულებულად არ ჩათვალო. ეს განსაკუთრებით აქტუალურია სუსტი სიგნალის ზონაში, ლიფტში, მიწისქვეშა ტრანსპორტში ან შენობის ისეთ ნაწილში, სადაც მობილური ქსელი ხშირად იცვლება. აპლიკაციის ინტერფეისი შეიძლება გაიხსნას, მაგრამ კონკრეტული საბანკო ინფორმაცია მაინც ვერ განახლდეს.
გზაში გამოყენება და მცირე ეკრანის რეალური ფასი
მობილური ბანკის აზრი ყველაზე კარგად ყოველდღიურ სცენარში ჩანს. მაგალითად, მაღაზიაში გადახდამდე გინდა გადაამოწმო, რომ საჭირო ბარათი გაქვს ხელმისაწვდომი, ან გზაში გახსენდება, რომ საკრედიტო სერვისის შესახებ ინფორმაცია უნდა ნახო. ასეთ დროს კომპიუტერის ჩართვა ზედმეტი ნაბიჯია. ტელეფონი ხელთ გაქვს და აპის გახსნა უფრო პირდაპირი გზაა.
მაგრამ გზაში გამოყენებას თავისი ფასი აქვს. ყურადღება გაყოფილია, ეკრანი პატარაა, კავშირი კი შეიძლება წამიერად შეიცვალოს. ამიტომ სწრაფი შემოწმება და მნიშვნელოვანი განაცხადის შევსება ერთი და იგივე გამოცდილება არ არის. ბარათის შესახებ მოკლე ინფორმაციის სანახავად აპი პრაქტიკულია; გრძელი ფორმის, პირობების ან ფინანსური ვალდებულების გააზრებისთვის მშვიდი ადგილი უკეთესია.
მე ასევე არ გირჩევდი აპის გამოყენებას მაშინ, როცა ტელეფონი თითქმის დამჯდარია ან ქსელი მუდმივად გადადის Wi‑Fi-სა და მობილურ ინტერნეტს შორის. ფინანსურ პროცესში ბოლო წუთამდე მიყვანა და შემდეგ კავშირის დაკარგვა არასასიამოვნო გაურკვევლობას ქმნის. უმჯობესია ჯერ სტაბილურ გარემოში შეხვიდე, საჭირო გვერდები ნახო და მხოლოდ ამის შემდეგ გააგრძელო მოქმედება.
მობილური ფორმატი კარგია მათთვის, ვისაც სწრაფი კონტროლი სჭირდება, მაგრამ ნაკლებად კომფორტულია მომხმარებლისთვის, რომელსაც ერთდროულად ბევრი საბანკო დეტალის შედარება უნდა. დიდ ეკრანზე ტექსტისა და პირობების გადახედვა უფრო მარტივია. ამიტომ ჩემი გამოყენების წესია: ტელეფონი — სწრაფი შემოწმებისთვის, უფრო მშვიდი გარემო — გადაწყვეტილებისთვის.
წარმოიდგინე ჩვეულებრივი სამუშაო დღე: სამსახურისკენ მიმავალ გზაზე გახსენდება, რომ ბარათის შესახებ ინფორმაცია უნდა ნახო, მაგრამ ტრანსპორტში კავშირი რამდენჯერმე ընդყვეტილია. ასეთ დროს აპის გახსნა შეიძლება გამოსადეგი იყოს მოკლე შემოწმებისთვის, თუმცა განაცხადის վերջնական ნაბიჯը მოგვიანებით, სტაბილურ ქსელში უნდა გადადო. მე ამ განსხვავებას პრაქტიკულ საზღვრად მივიჩნევდი: გზაში მოიპოვე საჭირო ინფორმაცია, ხოლო გადაწყვეტილება ისეთ გარემოში მიიღე, სადაც ეკრანს ყურადღებით კითხულობ და პასუხის მიღებას მშვიდად ელოდები.
შეცდომის, გათიშვის და ხელახლა ცდის დროს
ონლაინ ფინანსურ აპში ყველაზე მეტად ის მომენტი მაფრთხობს, როცა კავშირი მოქმედების შუაში წყდება. ასეთ დროს პირველი ნაბიჯი არ უნდა იყოს პანიკური განმეორება. ვამოწმებ, დამიბრუნდა თუ არა ქსელი, შემდეგ თავიდან ვხსნი კონკრეტულ განყოფილებას და ვეძებ განახლებულ სტატუსს. თუ ინფორმაცია ჯერ არ ჩანს, მცირე პაუზა ხშირად უფრო გონივრულია, ვიდრე ერთი და იმავე ღილაკის დაჭერა.
ასევე სასარგებლოა შეცდომის ტექსტის ყურადღებით წაკითხვა. ქსელის პრობლემა, დროებითი სერვერული შეფერხება და არასწორად შეყვანილი მონაცემები ერთი და იგივე არ არის. თუ უბრალოდ „ხელახლა სცადე“ ტიპის შეტყობინებას ხედავ, ჯერ კავშირი შეამოწმე. თუ ფორმის კონკრეტულ ველზე მიგითითებს, თავიდანვე ქსელის შეცვლას აზრი ნაკლებად აქვს — პრობლემა შეიძლება მონაცემების სიზუსტეში იყოს.
სუსტი კავშირისას აპის დახურვა და ხელახლა გაშვება ზოგჯერ ეხმარება, მაგრამ ამას უნივერსალურ გამოსავლად არ მივიჩნევ. თუ უკვე დაიწყე საკრედიტო ონლაინ პროცესი, თავიდან დაწყებამდე უნდა გაარკვიო, შენახულია თუ არა წინა ნაბიჯი. წინააღმდეგ შემთხვევაში შეიძლება იგივე ინფორმაცია ხელმეორედ შეავსო ან ვერ გაიგო, რომელი ეტაპი იყო მიღებული.
აქ ჩვეულებრივი ბრაუზერული ბანკინგის შედარება საინტერესოა. ვებსაიტზე დიდ ეკრანზე მეტი სივრცე გაქვს და ზოგჯერ პრობლემის წყაროს უკეთ ხედავ, მაგრამ გზაში მისი გახსნა უფრო მოუხერხებელია. აპი სწრაფი წვდომით იგებს, თუმცა კავშირის დაკარგვისას მომხმარებელი უფრო მეტად არის დამოკიდებული იმაზე, რამდენად მკაფიოდ აჩვენებს მიმდინარე სტატუსს. ამიტომ მე აპს ყოველდღიური წვდომისთვის ავირჩევდი, ხოლო რთული პრობლემის შემთხვევაში სხვა ოფიციალურ არხსაც გამოვიყენებდი, თუ ბანკი ასეთ შესაძლებლობას გთავაზობს.
თუ მოქმედების შედეგზე ეჭვი გაგიჩნდა, ყველაზე უსაფრთხო შემდეგი ნაბიჯი იმავე მოთხოვნის დაუყოვნებლივ გამეორება არ არის. ჯერ მოძებნე აპში სტატუსის ან შესაბამისი ინფორმაციის განახლების შესაძლებლობა, შემდეგ კი დაელოდე, სანამ გაირკვევა, მიღებულია თუ არა წინა მოქმედება. საკრედიტო განაცხადისას განსაკუთრებით მნიშვნელოვანია, არ ივარაუდო, რომ ფორმა ავტომატურად შენახულია ან ავტომატურად გაუქმდა: ჯერ მიმდინარე ეტაპი გადაამოწმე და მხოლოდ ამის შემდეგ გადაწყვიტე, გააგრძელო თუ არა.
ინტერნეტის ხარჯის კონტროლი და უსაფრთხო ჩვევები
ფინანსური აპის გამოყენებისას მონაცემთა ხარჯი მხოლოდ ტრაფიკის რაოდენობას არ ეხება. ზოგჯერ უფრო მნიშვნელოვანია, რომ აპი არ გახსნა შემთხვევით ისეთ ადგილას, სადაც კავშირი არასტაბილურია და მოქმედების შედეგი გაურკვეველი ხდება. თუ შეზღუდული მობილური პაკეტი გაქვს, ბარათების ინფორმაციისა და ონლაინ საკრედიტო სერვისების შემოწმება ჯობს სტაბილურ Wi‑Fi-ზე გააკეთო, მაგრამ მხოლოდ მაშინ, როცა ქსელს ენდობი.
საჯარო ქსელში ფინანსურ ანგარიშზე შესვლას მე არ ვამჯობინებდი. თუ აუცილებლობა მაინც არსებობს, ყურადღება მიაქციე ეკრანს, არ შეინახო მონაცემები სხვის მოწყობილობაზე და დასრულების შემდეგ ანგარიში ღია არ დატოვო. ეს რჩევები აპის კონკრეტულ ფუნქციად არ უნდა აღიქვა; ისინი უბრალოდ გონივრული ჩვევებია მობილური ბანკინგის გამოყენებისას.
მობილური ინტერნეტის დაზოგვისთვის ყველაზე პრაქტიკული გზა მოქმედებების წინასწარ დაგეგმვაა. მაგალითად, ჯერ გადაწყვიტე, კონკრეტულად რა ინფორმაციის ნახვა გჭირდება, შემდეგ გახსენი აპი და არ დატოვო იგი უსასრულოდ აქტიური ფონზე. ამით ერთდროულად ამცირებ შემთხვევით შეხებებს, ბატარეის ხარჯვას და სუსტი ქსელის გამო ზედმეტ ხელახლა ჩატვირთვას.
უსაფრთხოების მხრივ კიდევ ერთი მნიშვნელოვანი trade-off არსებობს: სწრაფი შესვლა კომფორტულია, მაგრამ ფინანსურ აპში მოხერხებულობა ყოველთვის უნდა დაბალანსდეს მოწყობილობის დაცვით. თუ ტელეფონს სხვა ადამიანებიც იყენებენ, ეკრანის დაბლოკვა და ანგარიშიდან გამოსვლის ჩვევა უფრო მნიშვნელოვანია, ვიდრე რამდენიმე წამით სწრაფი წვდომა. განსაკუთრებით ფრთხილად ვიქნებოდი მაშინ, როცა ბარათების ან საკრედიტო პროდუქტების შესახებ ინფორმაციას საჯარო ადგილას ამოწმებ.
თუ მთავარი საზრუნავი ტრაფიკის დაზოგვაა, ზედმეტი გახსნა-დახურვის ნაცვლად წინასწარ ჩამოაყალიბე, რის ნახვას აპირებ. ფინანსურ აპში განმეორებითი შემოწმება ყოველთვის нэмატებითი სარგებლություն არ იძლევა; უფრო მნიშვნელოვანია ერთი անգամ გახსნისას სწორ განყოფილებაში გადასვლა, ეკრანზე ნაჩვენები ინფორმაციის წაკითხვა და შემდეგ აპიდან გამოსვლა. ამ მიდგომით ნაკლებია შანსი, რომ გზაში შემთხვევით გაურკვეველ მდგომარეობაში დარჩე.
ბარათები და ონლაინ საკრედიტო მიმართულება
აპის ყველაზე მკაფიო მიმართულება ბარათებთან არის დაკავშირებული. T Bank Platinum, Tinkoff Black და Mir-ის ხსენება მიუთითებს, რომ მომხმარებელი მხოლოდ ზოგად საბანკო მენიუს არ იღებს; აქ ყურადღება კონკრეტულ ბარათებსა და მათთან დაკავშირებულ მომსახურებაზეა. ჩემთვის ეს სასარგებლოა მაშინ, როცა უკვე ვიცი, რომელი პროდუქტის შესახებ მინდა ინფორმაციის მიღება და არ მინდა სხვადასხვა გვერდზე ძებნა.
ონლაინ საკრედიტო სერვისი კი უფრო ფრთხილ მიდგომას მოითხოვს. აპში განაცხადის დაწყება შეიძლება მოსახერხებელი იყოს, მაგრამ სისწრაფე არ უნდა გახდეს მიზეზი, რომ პირობები ზედაპირულად წაიკითხო. სანამ რამეს დაადასტურებ, ყურადღება მიაქციე ვალდებულების ხანგრძლივობას, გადასახდელ თანხას, შესაძლო დამატებით პირობებსა და საბოლოო დადასტურების ეკრანს. ეს რჩევა განსაკუთრებით მნიშვნელოვანია ტელეფონზე, სადაც გრძელი ტექსტის სწრაფად გადახვევა მარტივია.
ჩემი აზრით, ეს აპი უკეთესად მუშაობს როგორც ბანკთან ურთიერთობის პრაქტიკული შესასვლელი, ვიდრე როგორც დამოუკიდებელი ფინანსური მრჩეველი. ის შეიძლება დაგეხმაროს ინფორმაციის მოძიებაში და პროცესის დაწყებაში, მაგრამ საბოლოო გადაწყვეტილება შენს შემოსავალზე, ვალდებულებებსა და რეალურ საჭიროებაზე უნდა იყოს დაფუძნებული. თუ სესხს მხოლოდ იმიტომ განიხილავ, რომ განაცხადის გაკეთება მარტივია, ჯობს ჯერ ბიუჯეტი ცალკე შეაფასო.
ბარათის არჩევისას მე აპის მარტივ მობილურ წვდომას გადაწყვეტილების შემცვლელად არ მივიჩნევდი. თუ რამდენიმე ტიპის ბარათს ადარებ, ჯერ ჩამოწერე, რისთვის გჭირდება იგი — ყოველდღიური გადახდებისთვის, ანგარიშის მართვისთვის თუ სხვა კონკრეტული საბანკო საჭიროებისთვის — და პირობები ყურადღებით შეადარე. ტელეფონი მოსახერხებელია ინფორმაციის მოსაძებნად, բայց ფინანსური პროდუქტის համապատասխանությունը քո սովորություններին է დამოკიდებული, ոչ թե მხოლოდ այն բանից, թե რამდენად արագ შეგიძლია განაცხადის დაწყება.
ვერსია, მასშტაბი და ყოველდღიური სანდოობის შთაბეჭდილება
აპლიკაცია გამოშვებულია 2023 წლის 11 აპრილს, ხოლო მიმდინარე ვერსია არის 2.43.1. ჩემთვის ეს ნიშნავს, რომ გამოყენებისას ყურადღება უნდა მიაქციო განახლებებს და არ ჩათვალო, რომ ძველი ინსტალაცია ყოველთვის საუკეთესო არჩევანია. ფინანსურ აპში ახალი ვერსიის დაყენება შეიძლება მნიშვნელოვანი იყოს როგორც თავსებადობისთვის, ისე იმ შემთხვევებისთვის, როცა კავშირის ან ავტორიზაციის ქცევა იცვლება.
აპს აქვს 4,8-იანი საშუალო შეფასება და დაახლოებით 78 ათასი შეფასება, ხოლო ინსტალაციები 5 მილიონს აჭარბებს. ეს მასშტაბი მიანიშნებს, რომ პროდუქტი ბევრ მომხმარებელთან არის გამოცდილი, თუმცა მაღალი შეფასება მაინც არ ნიშნავს, რომ ყველა ტელეფონზე და ყველა ქსელში ერთნაირად იმუშავებს. ჩემი გამოცდილების შეფასებისას უფრო მნიშვნელოვანია, რამდენად შეესაბამება აპი შენს კონკრეტულ საბანკო საჭიროებას.
მინიმალური მოთხოვნა Android 8.0-ია, რაც შედარებით ძველ მოწყობილობებსაც აძლევს გამოყენების შესაძლებლობას. თუმცა ოპერაციული სისტემის მხარდაჭერა და რეალური კომფორტი ერთი რამ არ არის: ძველ ტელეფონზე შეიძლება ეკრანის სიჩქარე, ბატარეა ან ქსელის გადართვა უფრო შესამჩნევი პრობლემა გახდეს. ამიტომ აპის დაყენებამდე მხოლოდ თავსებადობას კი არა, მოწყობილობის ზოგად მდგომარეობასაც გავითვალისწინებდი.
ჩემთვის განახლების პრაქტიკული მნიშვნელობა მხოლოდ ახალი ვერსიის ნომერი არ არის: ძველ მოწყობილობაზე აპის მუშაობისას უნდა დააკვირდე, როგორ რეაგირებს ეკრანი და რამდენად სტაბილურად იტვირთება საჭირო ინფორმაცია. თუ ტელეფონი ნელა მუშაობს, მნიშვნელოვანი საბანკო მოქმედება იმ მომენტში არ დაიწყო, როცა მოწყობილობას ან კავშირს ეჭვი ეპარება. მომხმარებლისთვის სასარგებლო საზომი საბოლოოდ ყოველდღიური საიმედოობაა და არა მხოლოდ ის, რომ ინსტალაცია ტექნიკურად შესაძლებელია.
ვის ვურჩევდი და ვინ უნდა დაფიქრდეს
მე ამ აპს ვურჩევდი ადამიანს, რომელსაც T Bank Platinum, Tinkoff Black ან Mir ბარათებთან დაკავშირებული საბანკო საკითხების ტელეფონიდან მართვა სურს და ონლაინ საკრედიტო მიმართულებაც აინტერესებს. ასევე კარგი კანდიდატია ის, ვინც ხშირად გადაადგილდება და ბანკთან ურთიერთობისთვის ბრაუზერის ნაცვლად ერთ მობილურ შესასვლელს ამჯობინებს.
უფრო ფრთხილად ვიქნებოდი, თუ შენი მთავარი მიზანი ხარჯების ღრმა ანალიზი, რამდენიმე სხვადასხვა ბანკის გაერთიანება ან სრულფასოვანი საოჯახო ბიუჯეტის დაგეგმვაა. ამ შემთხვევაში სპეციალიზებული ბიუჯეტის აპი ან ბანკის ვებ-ვერსია შეიძლება უკეთესი იყოს. ასევე არ ავირჩევდი მას ერთადერთ ინსტრუმენტად, თუ ხშირად იმყოფები ისეთ ადგილებში, სადაც ქსელი სუსტია და ფინანსური მოქმედებების შესრულება გადაუდებლად გჭირდება.
აპის არჩევისას საკუთარ თავს ოთხ კითხვას დავუსვამდი: მჭირდება თუ არა სწორედ ამ ბარათებთან დაკავშირებული სერვისი; რამდენად ხშირად გამოვიყენებ მას გზაში; მაქვს თუ არა სტაბილური ინტერნეტი მნიშვნელოვანი მოქმედებებისას; და მზად ვარ თუ არა საკრედიტო პირობების წასაკითხად, ნაცვლად იმისა, რომ მხოლოდ სწრაფი განაცხადის შესაძლებლობას დავეყრდნო. ამ კითხვებზე დადებითი პასუხები აპის სასარგებლოდ მეტყველებს.
სხვა ტიპის ფინანსურ აპთან შედარებისას არჩევანი მიზანზეა დამოკიდებული. ბიუჯეტის მენეჯერი უკეთესია, თუ მთავარი ამოცანა տարբեր ծախარჯების კატეგორიებად დაყოფა და თვის ხარჯების გააზრებაა; ვებ-ბანკი კი შეიძლება უფრო კომფორტული იყოს, როცა დიდი ეკრანიდან ბევრი ტექსტისა და პირობის შედარება გინდა. ამ აპს მე მაშინ ავირჩევდი, როცა მიზანი კონკრეტულ ბანკთან და მის ბარათებთან მობილური ურთიერთობაა, და არა ყველა ფინანსური ჩვევის ერთ ადგილას აღრიცხვა.
ჩემი საბოლოო შეფასება კავშირის პირობებში
Банк Онлайн: Т кредит и карты ჩემთვის არის პრაქტიკული მობილური ფინანსური აპი, რომლის მთავარი სიძლიერე სწრაფი ონლაინ წვდომაა კონკრეტულ საბანკო პროდუქტებთან. ის განსაკუთრებით მოსახერხებელია ბარათების შესახებ ინფორმაციისა და ონლაინ საკრედიტო მიმართულების ტელეფონიდან სამართავად. უფასო ხელმისაწვდომობა და Android 8.0-დან მხარდაჭერა გამოყენებას ბევრ მომხმარებელს უმარტივებს.
მისი მთავარი შეზღუდვა თავად მობილური ბანკინგის ბუნებაშია: როდესაც კავშირი სუსტდება, ყველაზე მარტივი შემოწმებაც კი შეიძლება გაურკვეველი გახდეს. ამიტომ აპს არ შევაფასებდი მხოლოდ იმით, რამდენად სწრაფად იხსნება. ჩემთვის თანაბრად მნიშვნელოვანია, რამდენად ფრთხილად იყენებს მომხმარებელი ქსელს, ამოწმებს მოქმედების საბოლოო სტატუსს და არ იმეორებს მოთხოვნას დაუფიქრებლად.
საბოლოოდ, თუ გინდა კონკრეტულ ბარათებთან და ონლაინ საბანკო სერვისებთან ტელეფონიდან სწრაფი ურთიერთობა, ჩამოტვირთვას აზრი აქვს. მე მას ყოველდღიური წვდომისთვის გამოვიყენებდი, მაგრამ მნიშვნელოვან საკრედიტო გადაწყვეტილებას სტაბილურ კავშირში, მშვიდ გარემოში და პირობების ყურადღებით წაკითხვის შემდეგ მივიღებდი. სწორედ ამ მიდგომით ჩანს აპის რეალური უპირატესობა: ის ამცირებს ბანკამდე მისასვლელ გზას, თუმცა ფინანსურ პასუხისმგებლობას მომხმარებლის ნაცვლად ვერ აიღებს.
ჩემი არჩევანი ამ აპსა და სხვა ვარიანტს შორის საბოლოოდ მარტივ კრიტერიუმზე დადგებოდა: თუ ყოველდღიური საჭიროება სწორედ ამ ბანკის ბარათებსა და ონლაინ მომსახურებას ეხება, ტელეფონიდან წვდომა ღირებულია; თუ მთავარი მიზანი ბიუჯეტის გაერთიანებული სურათია ან ხანგრძლივი ფინანსური გადაწყვეტილებების ეკრანზე შედარება, სხვა ინსტრუმენტი უფრო შესაფერისი იქნება. ამ განსხვავების გათვალისწინებით, აპი ყველაზე მეტად გამოადგება ადამიანს, ვინც მას სწრაფი და კონკრეტული საბანკო არხის სახით იყენებს, ხოლო რთულ ნაბიჯებზე სიჩქარეს სიფრთხილით ანაცვლებს.
პლუსები
- სესხისა და ბარათის განაცხადის ონლაინ შევსება სახლიდან გაუსვლელად
- გადახდების
- დავალიანებისა და საკრედიტო ლიმიტის სწრაფი კონტროლი
- აპში საბანკო ოპერაციების ისტორიის ნახვა ნებისმიერ დროს
- შესაძლოა მოსახერხებელი იყოს T‑Bank-ის მოქმედი მომხმარებლებისთვის
- ციფრული მომსახურება ამცირებს ფილიალში ვიზიტის საჭიროებას
მინუსები
- სერვისი ძირითადად T‑Bank-ის მომხმარებლებსა და პროდუქტებზეა დამოკიდებული
- სესხის დამტკიცება არ არის გარანტირებული და ინდივიდუალურ შეფასებას მოითხოვს
- საპროცენტო განაკვეთები და საკომისიოები წინასწარ ყურადღებით უნდა შეამოწმოთ
- ზოგი ფუნქცია შესაძლოა მხოლოდ კონკრეტულ რეგიონში იყოს ხელმისაწვდომი
- აპის გამოყენებისთვის საჭიროა სტაბილური ინტერნეტი და ანგარიშზე წვდომა
ხშირად დასმული კითხვები — Банк Онлайн: Т кредит и карты
რა არის „Банк Онлайн: Т кредит и карты“ და რა სერვისებს გთავაზობთ?
„Банк Онлайн: Т кредит и карты“ არის საბანკო სერვისებთან დაკავშირებული აპლიკაცია, რომელიც მომხმარებლებს ეხმარება ანგარიშების, ბარათებისა და საკრედიტო პროდუქტების მართვაში. აპის საშუალებით შესაძლებელია ბალანსის შემოწმება, ოპერაციების ისტორიის ნახვა, გადახდების შესრულება და საკრედიტო ვალდებულებების კონტროლი. ჩამოტვირთვამდე სასურველია გადაამოწმოთ, ოფიციალური ბანკის აპლიკაციასთან გაქვთ საქმე თუ დამოუკიდებელ საინფორმაციო სერვისთან.
უსაფრთხოა თუ არა აპლიკაციაში პირადი და საბანკო მონაცემების შეყვანა?
აპლიკაციის გამოყენებამდე აუცილებლად შეამოწმეთ დეველოპერის სახელი, ოფიციალური ვებგვერდი, მომხმარებელთა შეფასებები და ჩამოტვირთვის წყარო. საბანკო მონაცემები შეიყვანეთ მხოლოდ იმ შემთხვევაში, თუ აპი ოფიციალურად არის დაკავშირებული შესაბამის ფინანსურ ორგანიზაციასთან და იყენებს დაშიფრულ კავშირს. არავის გაუზიაროთ SMS-კოდი, PIN, პაროლი ან ერთჯერადი ავტორიზაციის კოდი, თუნდაც აპლიკაციის სახელით დაგიკავშირდნენ.
შესაძლებელია თუ არა აპიდან სესხის ან საკრედიტო ბარათის განაცხადის გაკეთება?
ზოგიერთ შემთხვევაში აპლიკაცია შეიძლება მომხმარებელს სთავაზობდეს სესხის, საკრედიტო ლიმიტის ან ბარათის განაცხადის შევსებას. თუმცა დამტკიცება ავტომატური ან გარანტირებული არ არის და დამოკიდებულია ბანკის მოთხოვნებზე, საკრედიტო ისტორიაზე, შემოსავალსა და სხვა მონაცემებზე. განაცხადის გაგზავნამდე ყურადღებით წაიკითხეთ საპროცენტო განაკვეთი, საკომისიოები, დაფარვის ვადა და ხელშეკრულების პირობები.
რა მოწყობილობებზე მუშაობს აპლიკაცია და სჭირდება თუ არა მუდმივი ინტერნეტკავშირი?
აპლიკაციის ხელმისაწვდომობა დამოკიდებულია თქვენს მოწყობილობაზე, ოპერაციული სისტემის ვერსიასა და დეველოპერის მიერ მითითებულ ტექნიკურ მოთხოვნებზე. ანგარიშის მონაცემების განახლება, გადარიცხვები, გადახდები და ავტორიზაცია, როგორც წესი, ინტერნეტკავშირს საჭიროებს. საჯარო Wi‑Fi-ის გამოყენებისას ფრთხილად იყავით და საბანკო ოპერაციები უმჯობესია შეასრულოთ დაცულ, პირად ქსელში.
არის თუ არა აპლიკაციის გამოყენება უფასო და შეიძლება თუ არა დამატებითი გადასახადები არსებობდეს?
აპლიკაციის ჩამოტვირთვა შესაძლოა უფასო იყოს, მაგრამ ეს არ ნიშნავს, რომ ყველა საბანკო ოპერაცია ან საკრედიტო პროდუქტი უფასოა. თანხა შეიძლება დაგეკისროთ გადარიცხვებზე, ბარათის მომსახურებაზე, ნაღდი ფულის გატანაზე, ვალუტის კონვერტაციაზე ან სესხის გამოყენებაზე. გამოყენებამდე გაეცანით მოქმედ ტარიფებსა და პირობებს, რადგან ისინი შეიძლება შეიცვალოს ბანკის წესების ან თქვენი პაკეტის მიხედვით.


